- 16.03.2022
- Category: Новости
Нормативная основа для применения нового стандарта
Рассмотрим новый стандарт бухгалтерского учета ФСБУ 27/2021 «Документы и документооборот в бухучете-Деловой Партнер» (ФСБУ 27/2021 утвержден приказом Минфина от 16.04.2021 № 62н). Из названия понятно, что посвящен он составлению, хранению, перемещению документов внутри организации, то есть порядку работы с документами. Проектом ФСБУ 27/2021 быть уже перестал — он вступил в силу в 2022 году и заменил действующие ранее:
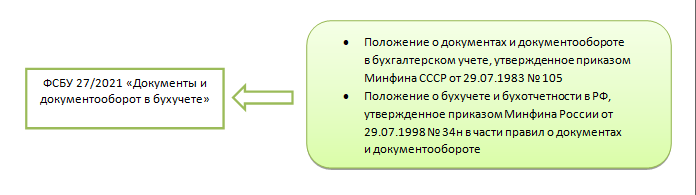
В тексте стандарта ФСБУ 27/2021 указана дата, когда его применение становится обязательным. Это 1 января 2022 года. До этой даты применять стандарт тоже можно было, но это следовало отразить в учетной политике организации.
Далее расскажем, что нового в ФСБУ 27/2021 и все ли обязаны его применять.
Область применения ФСБУ о документах
ФСБУ 27/2021 применяют почти все экономические субъекты за небольшим исключением.
ВАЖНО! ФСБУ 27/2021 не применяют организации бюджетной сферы.
Некоторые пункты стандарта ФСБУ 27/2021 также не применяются финансовыми кредитными и не кредитными организациями. К таковым относятся пункты 5, 6, 7, 22. Ниже по мере описания правил, установленных новым стандартом, отдельно будет указано, что именно это за пункты, то есть будет дано пояснение, что к финансовым организациям правило не относится.
Что подразумевает ФСБУ «Документы и документооборот в бухучете-Деловой Партнер» под этими понятиями? Что можно отнести к документам в контексте применения нового стандарта и что